Kaupallinen yhteistyö: OP
Aloitin tavoitteellisen säästämisen ensimmäisen kerran jo lapsena. Keräsin viikkorahoja, kunnes niitä oli kasassa tuhannen markan verran, ja summa talletettiin korkeakorkoiselle tilille vuodeksi. En enää muista koron määrää ja olen myös unohtanut, mihin säästetyt rahat korkoineen käytettiin, mutta säästäminen ja varsinkin tavoitteen täyttyminen olivat niin palkitsevia tunteita, että ne muistan yhä.

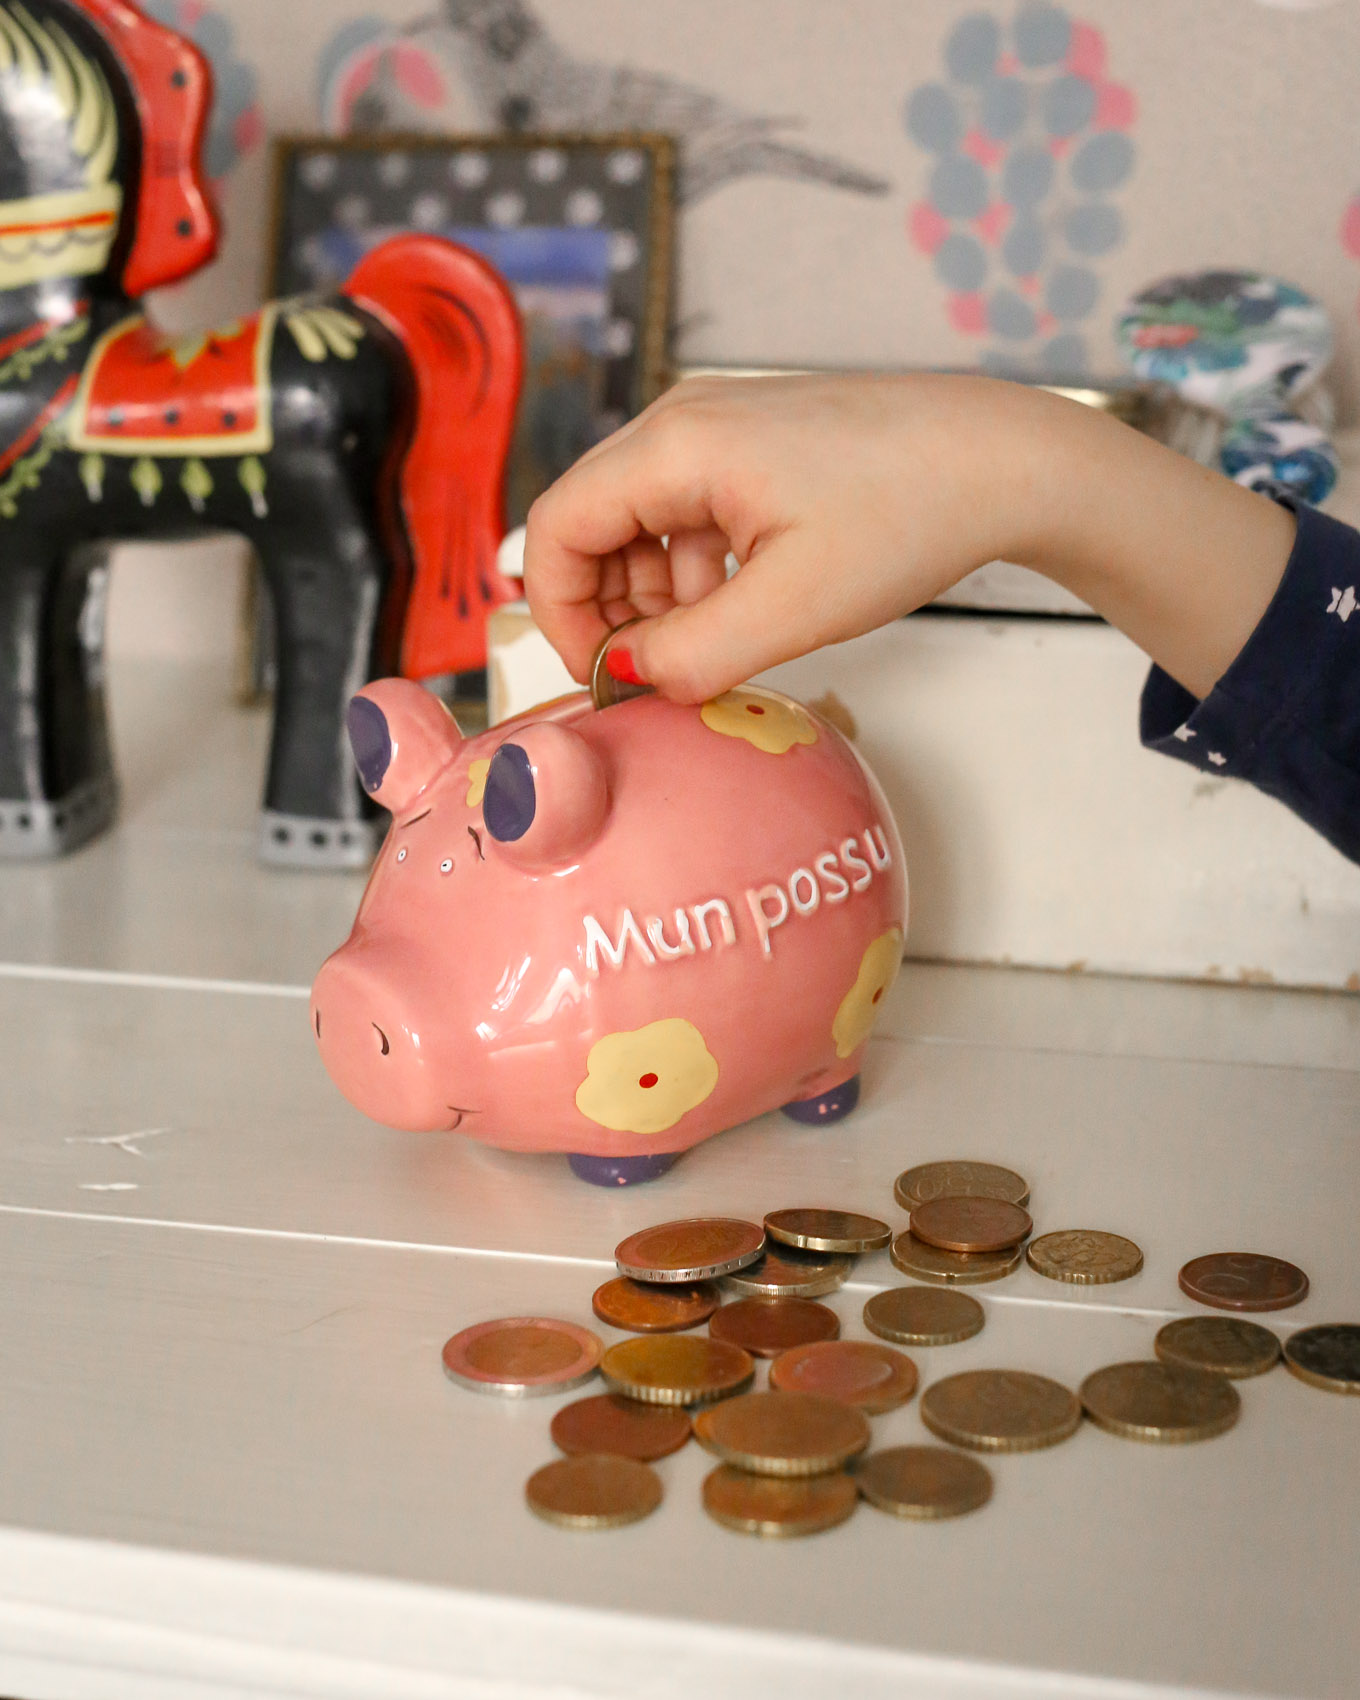
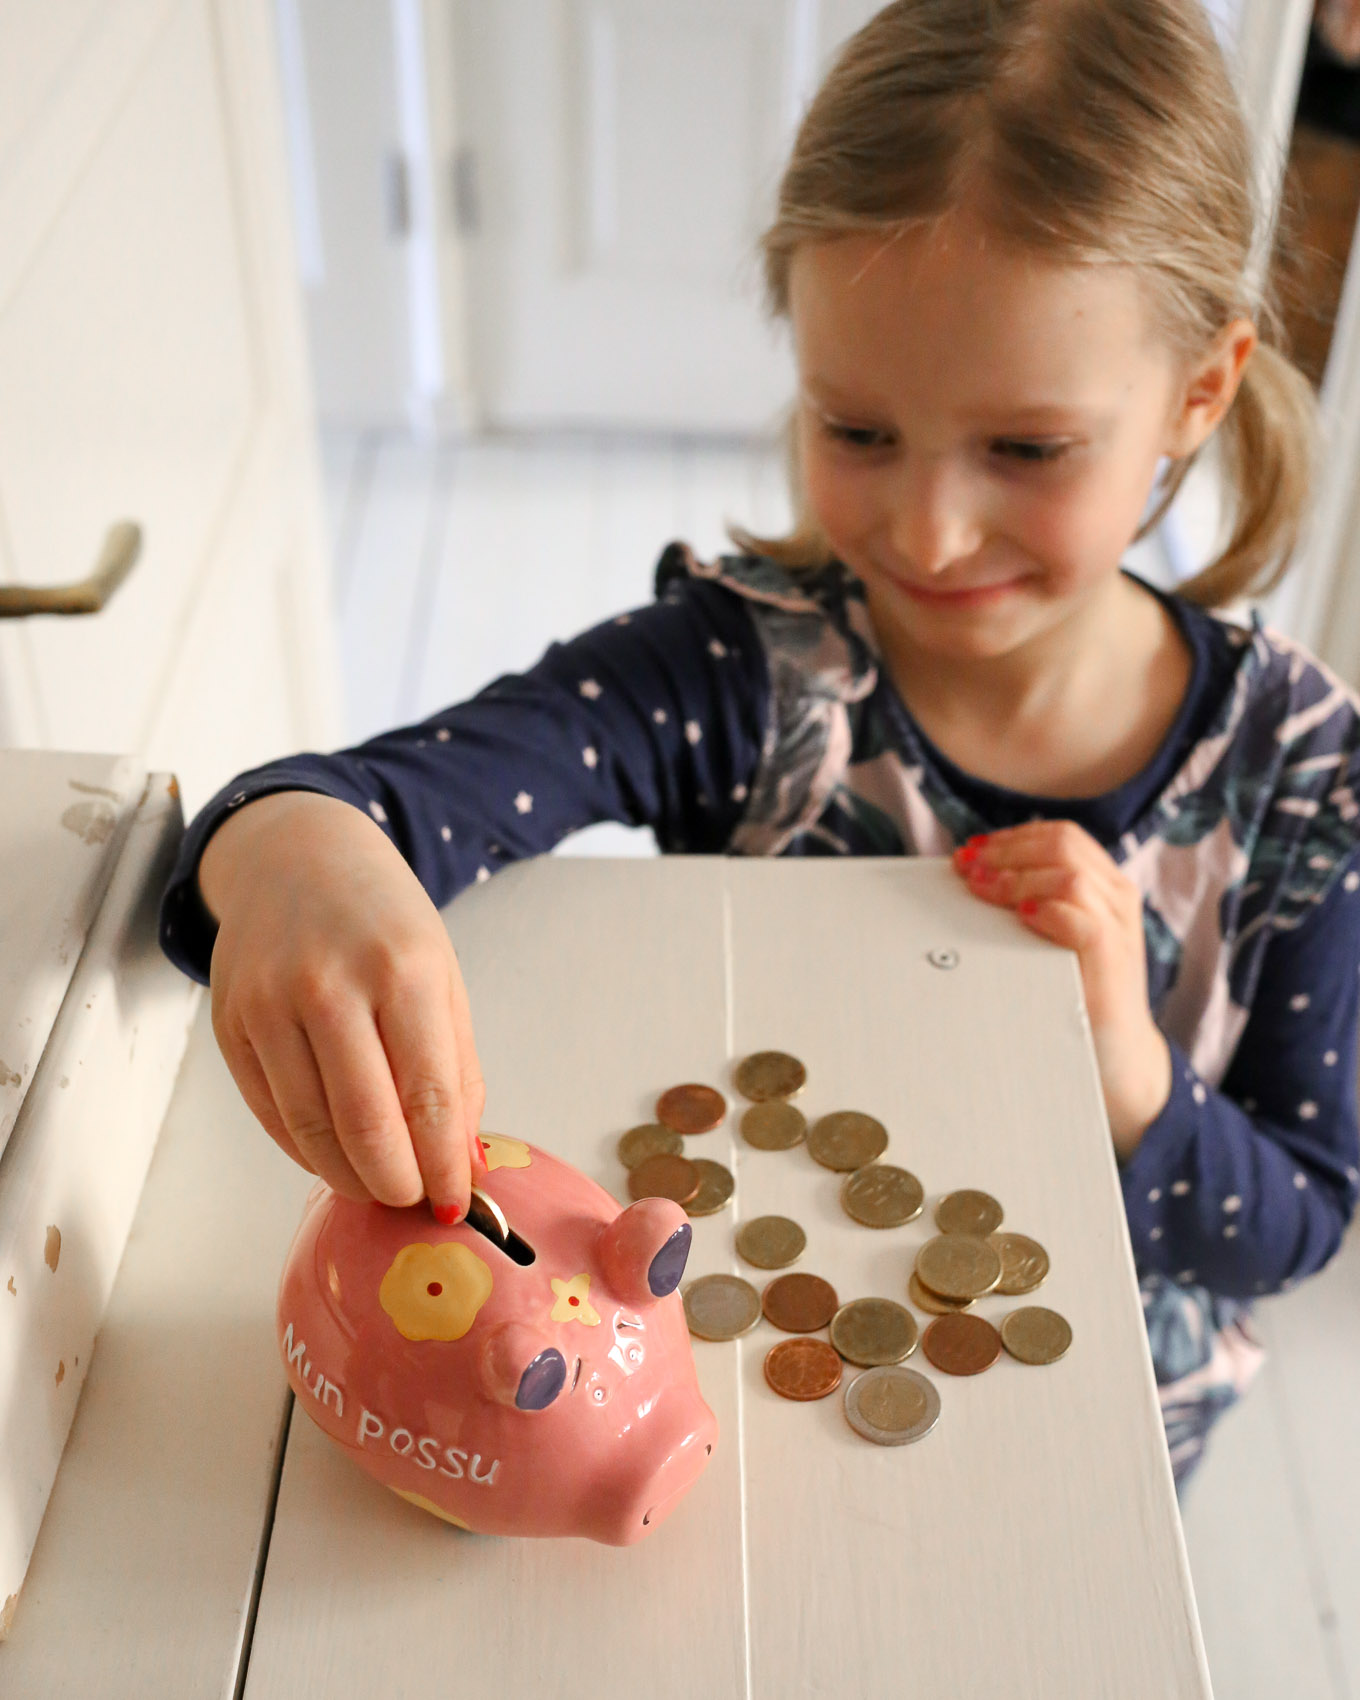
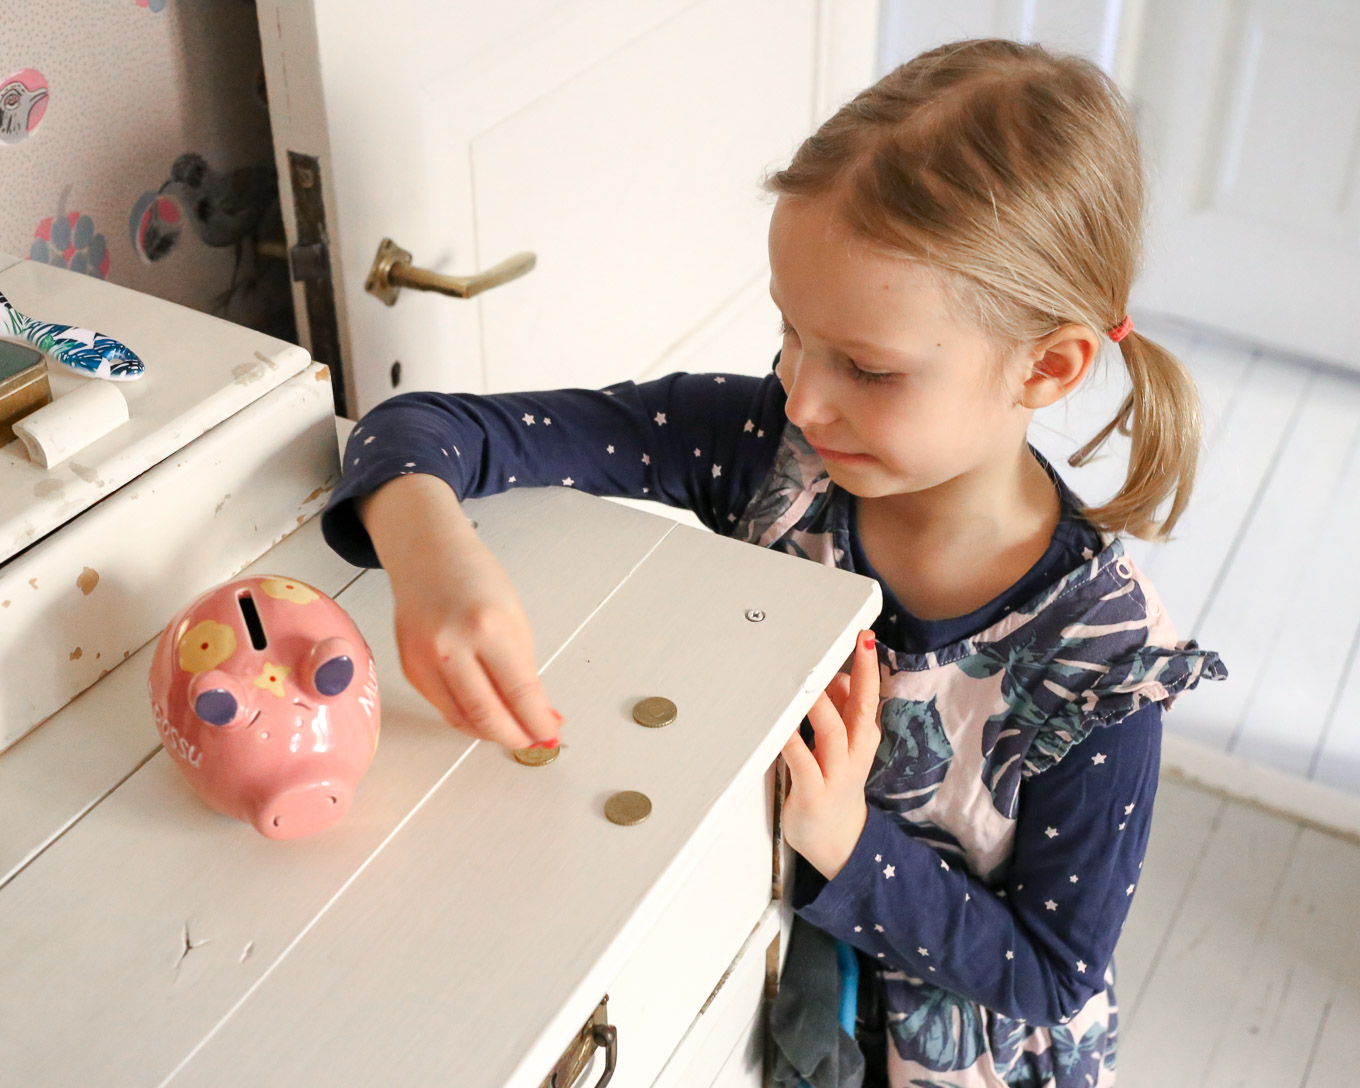
Oma tyttäremme on tutustunut säästämiseen viime vuodesta alkaen, kun hän alkoi keräillä kaupungilta mukaansa hylättyjä tölkkejä ja pulloja, ja lupasimme, että hän saa pitää kaikki palautusrahat. Säästökohteetkin hän on saanut päättää itse.
Seuraava säästökohde on määrittelemättä, mutta hänen äitinsä lupasi, että jos rahat säilyvät säästöpossussa kesään asti, äiti maksaa niille korkoa.
Lapset onkin helppo opettaa säästämiseen, mutta taito unohtuu helposti aikuisuuden kynnyksellä. Nuorille aikuisille ja opiskelijoille säästäminen ei varmasti tunnu lainkaan ajankohtaiselta, mutta vakituisen työn löydyttyä on hyvä opetella uudelleen laittamaan rahaa säännöllisesti sivuun.
Se saattaa kuitenkin vaatia jonkin ulkoisen kimmokkeen. Meille se kimmoke tuli pankilta, kun olimme ottamassa asuntolainaa nykyistä asuntoamme varten.
Ostimme asuntomme heti, kun olimme lopettaneet opintomme. Kun olimme pankissa neuvottelemassa asuntolainaamme, sovimme samalla, että alamme säästää pienen summan kuukausittain pankin rahastoihin. Säästämme rahastoihin yhä, ja olemme avanneet omat rahastot myös lapsille, joten heitä odottaa täysi-ikäisenä rahastoissa mukava yllätys.
Rahastoista ei ole kuitenkaan tarkoitus ottaa rahoja pois kuin joskus hyvin pitkä ajan päästä, joten reilut kymmenen vuotta sitten perustimme säästötilin, joka oli tarkoitus tyhjentää myöhemmin hieman isomman ulkomaanmatkan vuoksi. Aloimme siirtää kyseiselle tilille kuukausittain tietyn summan, ja tilille alkoi kertyä nopeasti kiva pesämuna matkaa varten.
Tili tyhjeni, mutta kun matka oli tehty, jatkoimme säästämistä kyseiselle tilille, ja siitä oli iloa myöhemminkin, kun maksoimme putki- ja keittiöremonttimme kustannuksia. Nykyisinkin tälle tilille tehdään talletuksia, mutta kuukausittaisten siirtojen sijaan isompina kertasiirtoina silloin, kun tuntuu, että käyttötilille on kertynyt ylijäämää.

Säästämistä on hyvä lähestyä kolmesta kulmasta: lyhyellä, keskipitkällä ja pitkällä tähtäimellä. Lyhyellä tähtäimellä tarkoitan itse sitä, että käyttötilillä on aina oltava vähintään tietty summa, jotta tilitapahtumia ei tarvitse kytätä jatkuvasti.
Keskipitkän säästämisen tili on sitten se säästötili, josta voi periaatteessa nostaa rahaa milloin vain – mutta ei nosteta. Sen voi käyttää sitten johonkin yllättävään menoon tai isompaan hankintaan.
Pitkän tähtäimen säästöt ovat sitten niitä, joihin kosketaan vain todella pitkän ajan kuluttua tai todella tiukan tilanteen tullen. Silloin rahoja ei kannata makuuttaa tavallisella pankkitilillä vaan sijoittaa ne esimerkiksi rahastoihin.
OP:n uudella Säästölipas-palvelulla voit aloittaa säästämisen hyvin helposti ja vaivattomasti. Säästölipas on kuin sähköinen säästöpossu, joihin voit heittää kolikot ostosreissun jälkeen. Säästölippaaseen voi tehdä myös isompia kertatalletuksia, mutta voit määritellä summan, joka siiretään jokaisen korttimaksuostoksesi yhteydessä säästölippaaseen. Jos summa on esimerkiksi 2 euroa ja teet kuukaudessa 30 korttiostoa, vuodessa säästölippaaseen kertyy jo 720 euroa!
Säästölipas on myös tie rahastosäästämiseen. Voit asettaa tilille säästötavoitteen, ja kun se tulee täyteen, säästöt menevät tilin sijaan OP:n indeksirahastoihin. Indeksirahastot sijoittavat osakemarkkinoille, joten niihin liittyvä riski on korkea mutta toisaalta myös tuotto-odotus on korkea ja sijoittaminen niihin on edullista.
Hyvin vahva suositus aloittaa säännöllinen säästäminen heti, jos et ole vielä sitä tehnyt. On jotenkin outoa, mutta jos rahat ovat käyttötilillä, ne tulee käytettyä. Jos laittaa pienen summan sivuun joka kuukausi, sitä ei välttämättä edes huomaa, mutta vuoden ja muutaman päästä kasassa onkin jo hyvä summa!
Säästölipas on käytettävissä OP Ryhmän pankkien käyttötileillä, OP-rahastoja hallinnoi OP-Rahastoyhtiö Oy